Pago móvil en Venezuela: cómo funciona de verdad
No es el producto de un banco: es una red entre bancos, y cada entidad la vende con su propio nombre y sus propias condiciones. De ahí salen casi todas las confusiones, incluida la más cara: creer que el tope que leíste en algún lado es el tuyo.
Solo +18. Este sitio no es un banco, no es el Banco Central y no es un casino.
Una red entre bancos, no una aplicación
Conviene empezar por ahí, porque explica por qué no existe una página oficial única y por qué las cifras que circulan se contradicen entre sí.
Banesco lo describe como un servicio «que permite recibir pagos en línea o enviar dinero a terceros en Banesco y otros bancos». Banco de Venezuela dice lo mismo con otras palabras: «envía y recibe pagos interbancarios de forma inmediata con tu número de teléfono asociado». BBVA Provincial lo llama Dinero Rápido. Tres nombres comerciales, una sola red por debajo.
La consecuencia práctica es que las condiciones que te aplican son las que publica tu banco, no las del banco de quien te explicó el método. Y esas condiciones cambian entre entidades más de lo que la gente supone.
Por qué te piden justo esos tres
Son los mismos que ves escritos en la placa de cualquier mostrador, y cada uno cumple una función distinta.
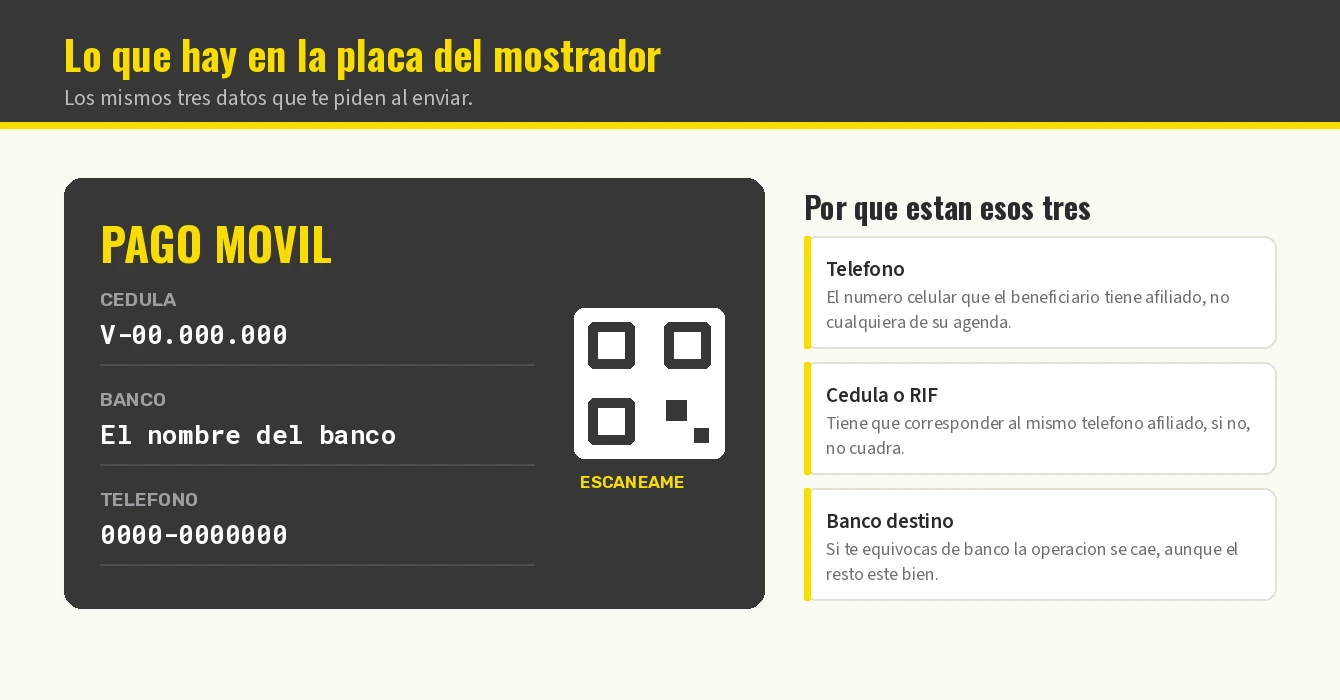
- El teléfono tiene que ser el afiliado
No sirve cualquier número que tengas guardado del beneficiario: tiene que ser el que él registró en su banco para este servicio.
- La cédula tiene que corresponder
El documento y el teléfono se comprueban juntos. Si el beneficiario afilió otro número, la combinación no cuadra.
- El banco destino no se adivina
Es el dato que más se falla. Si te equivocas de entidad, la operación se cae aunque el resto esté perfecto.
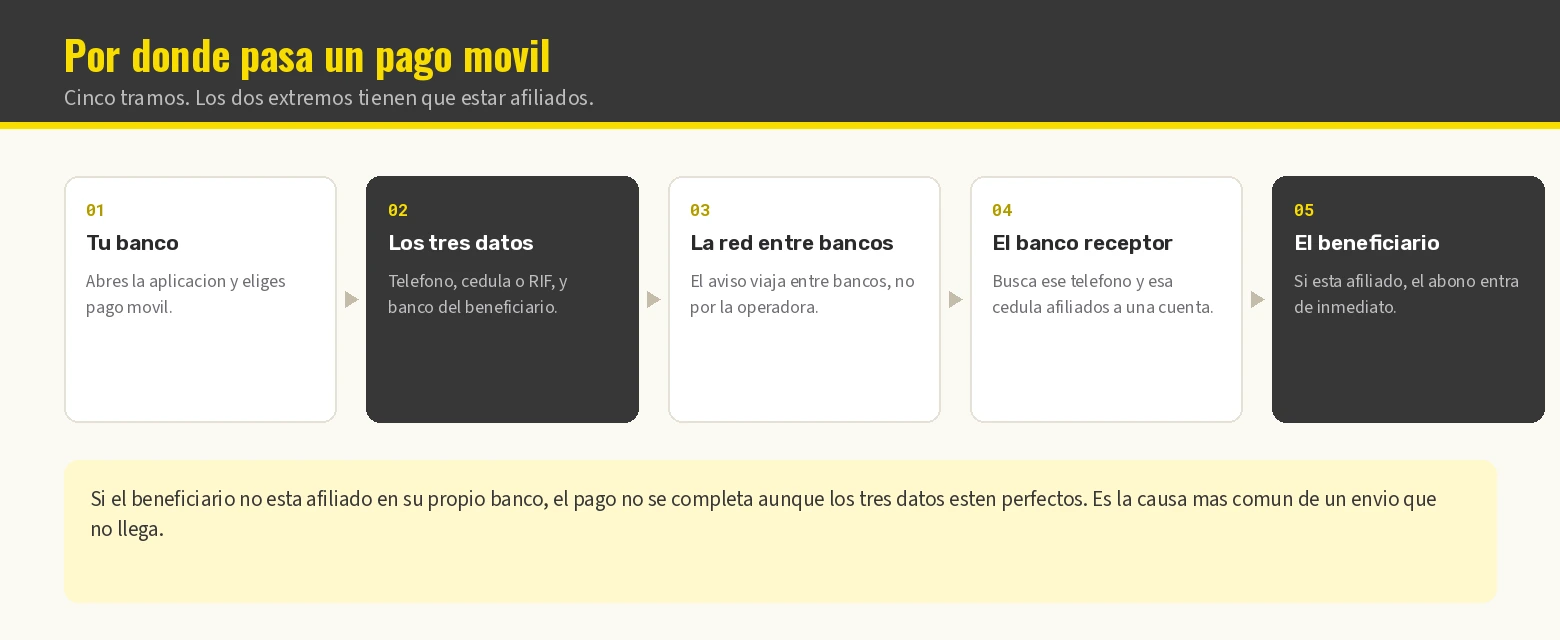
Los cinco tramos de un envío
Tres ocurren en segundos y no los ves. El quinto es el que decide si el dinero aparece del otro lado.
La condición que nadie menciona hasta que falla
La afiliación hace falta en los dos extremos. Si quien recibe no tiene el servicio activo en su propio banco, el envío no se completa, y el mensaje de error rara vez lo dice con esas palabras.
P2P, P2C y C2P no son sinónimos
Se ven iguales en la pantalla y se comportan distinto en el cobro. La terminología es de los propios bancos.
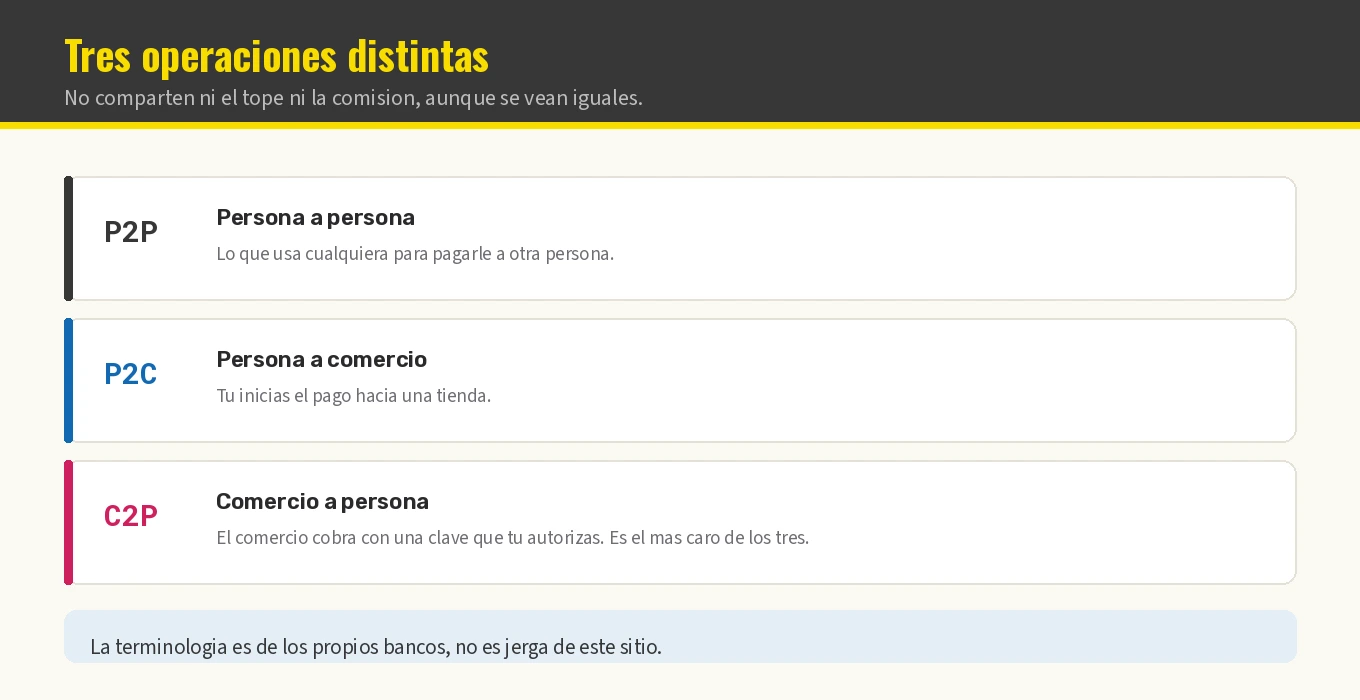
Para quien solo manda dinero a otra persona la distinción parece académica, hasta que paga en un negocio y descubre que el cobro no se comportó igual. Vale la pena mirar qué está haciendo la pantalla antes de autorizar: si aparece una clave que te piden dictar, ya no estás en P2P.
Cuatro repasos antes de mandar el primer bolívar
Dos se comprueban en tu aplicación y dos en la caja del operador. Ninguna se arregla después del envío.
-
01
Que el otro extremo este afiliado
Un pago a quien no tiene el servicio activo en su banco no se completa, por muy bien escritos que esten los datos.
-
02
El banco destino correcto
Si te equivocas de banco la operacion se cae aunque el telefono y la cedula esten bien.
-
03
Tu tope diario, no el del vecino
Cada banco fija el suyo. Entre Banesco y Provincial hay Bs 700.000 de diferencia por la misma operacion.
-
04
El monto minimo del operador
Cada casino publica el suyo en su propia caja. Ese numero manda sobre cualquier otro.
Los enlaces de esta seccion son patrocinados. Aqui no se nombran operadores porque las condiciones de cada caja cambian sin aviso: la lista que vale es la que ves dentro del casino.
Lo que más se pregunta sobre el pago móvil
¿El pago móvil es de un banco en particular?
No. Es un esquema entre bancos, y cada entidad lo ofrece bajo su propia marca: PagoMóvil en Banesco, PagomóvilBDV en Banco de Venezuela, Dinero Rápido en BBVA Provincial. Por eso no hay una sola página oficial que valga para todos: las condiciones que te aplican son las de tu banco.
¿Qué datos necesito del beneficiario?
Tres: el número de teléfono celular afiliado, la cédula o el RIF, y el banco destino. Además pones el monto y el concepto. Banesco los lista así en su propia página del servicio, y Banco de Venezuela lo resume en que «solo necesitas cédula o RIF del beneficiario y el número de teléfono afiliado».
Escribí todo bien y el pago no salió, ¿por qué?
La causa más común es que el beneficiario no esté afiliado al servicio en su propio banco. La afiliación hace falta en los dos extremos: quien envía y quien recibe. Si el otro lado no la tiene activa, la operación no se completa por muy correctos que sean los tres datos.
¿Cuánto puedo enviar al día?
Depende de tu banco, no hay una cifra nacional. Banesco publica Bs 1.900.000 diarios hacia otros bancos por aplicación; BBVA Provincial publica Bs 1.200.000 diarios para P2P y P2C hacia otros bancos. Por la misma operación son Bs 700.000 de diferencia.
¿Es lo mismo P2P que C2P?
No. P2P es persona a persona, P2C es persona a comercio y C2P es comercio a persona, cuando el negocio cobra con una clave que tú autorizas. Son los nombres que usan los propios bancos, y no comparten ni el tope ni la comisión: el C2P hacia otro banco llega al 2,00%.
¿Cobran por enviar?
Sí. En la tarifa de Banesco vigente desde el 21 de septiembre de 2026, el P2P va «hasta 0,30% del monto del pago, con una comisión mínima de Bs. 14,00», igual dentro del banco que hacia otro. Ese mínimo es lo que más pesa en montos pequeños.
¿Toca depositar hoy?
Revisa primero tu tope diario y el mínimo del operador. Después, el enlace.